如果说过去三年的文旅市场有一条主线,那 2026 年的关键词是「口径重划、增速换挡」。
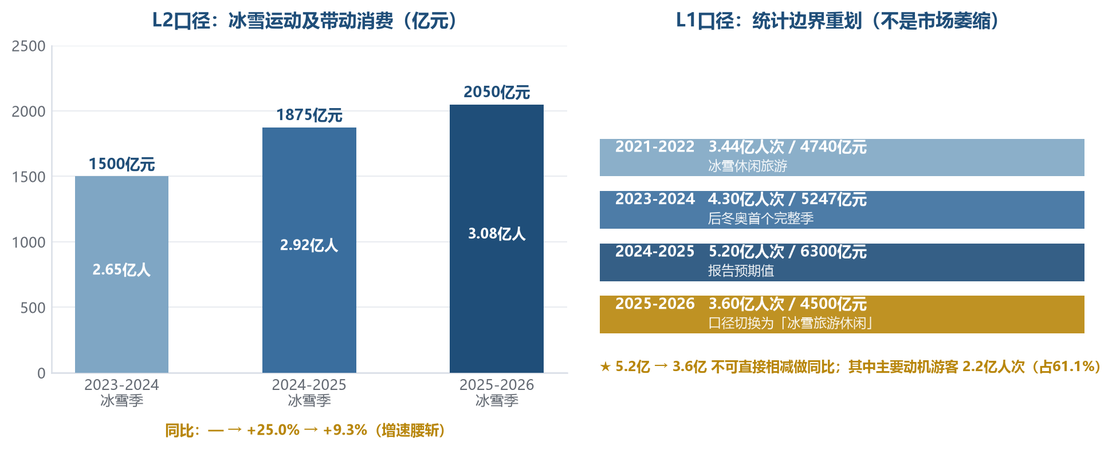
中国旅游研究院公布的 2025—2026 冬季冰雪旅游数据是 3.60 亿人次、4,500 亿元。拿它跟前一年的 5.20 亿人次、6,300 亿元放在一起比,会得出「市场萎缩三成」的结论。这个结论是错的。
差的不是市场,是统计边界。2025—2026 季起官方改用了「冰雪旅游休闲」这一去重口径,与此前「冰雪休闲旅游」的全域口径不可直接比较。把两套口径硬放在一起算同比,是这个行业报告里最常见、也最贵的错误。
本文把冬季文旅市场拆成四层口径,逐一说明近三年的真实变化,然后给出一套 2026 年底至 2027 年的消费容量测算区间。全部数据来自公开来源并标注出处,测算过程可复核。
请先看这一条:本文严格区分「已发生的实绩」与「尚未发生的前瞻测算」。凡标注具体发布机构与时点的数据,均为已公开发布的官方统计实绩;凡涉及 2026 年下半年至 2027 年的数值,一律以〔测算〕〔预测〕〔推演〕〔推算〕标注,是本文基于公开基线与明示假设所作的估计,并非已经发生的事实,也不代表任何机构的实际经营结果。相关假设一旦被实际数据推翻,测算结论即随之失效。
本文的三个核心判断(后两项为前瞻测算值,尚未发生):预计 2026 年 11 月至 2027 年 2 月,全国国内旅游消费总容量 1.670 万亿—1.786 万亿元,基准 1.728 万亿元;冰雪相关消费仅占冬季大盘的 30%—33%;预计 2027 年春节增速从 2026 年的 +19.0% 换挡至 +4.5% 左右,天数红利已经归零。
(2026.11—2027.2)
占冬季大盘
(基准)
先把四层口径分清楚
冬季文旅没有单一权威数字。至少有四套官方数据在同时流通,它们统计边界不同、口径不同、绝对值相差数倍。混用任何两套,结论都会失真。
| 口径 | 发布机构 | 2025—2026 季数据 | 边界说明 |
|---|---|---|---|
| L1 冰雪旅游休闲 | 中国旅游研究院(文化和旅游部数据中心) | 3.60 亿人次 / 4,500 亿元 | 去重口径;其中以冰雪为主要动机 2.20 亿人次 |
| L2 冰雪运动及带动消费 | 国家体育总局冬季运动管理中心 | 3.08 亿人 / 2,050 亿元 | 参与率 21.75%;含运动带动消费 |
| L3 全域国内游 | 文化和旅游部 | 2026 上半年 34.63 亿人次 / 3.21 万亿元 | 全国国内旅游全口径 |
| L4 冰雪经济产业规模 | 《2026 中国冰雪产业发展研究报告》 | 10,053 亿元(2025 年) | 产业口径,含装备、场地、赛事,非消费口径 |
这四个数字不能相加,也不能互相代入。L4 是产业规模,包含滑雪装备制造、场地建设、赛事运营,与「游客花了多少钱」完全不是一件事;把它当成消费规模,是行业材料里最普遍的一类错误。
近三年:三处必须辨析的学术问题
辨析一:5.2 亿到 3.6 亿,不是萎缩 31%
2021—2022 至 2024—2025 三个冬季,官方口径为「冰雪休闲旅游」:以冰雪旅游为动机的休闲游客全域规模,含跨省远途。2025—2026 季起改用「冰雪旅游休闲」,是经综合测算的去重口径,官方同时明示「以冰雪旅游为主要出游动机的游客人数预计为 2.2 亿人次」。
5.2 亿 → 3.6 亿是统计边界重划的结果,不是需求塌方。本文因此不对 2024—2025 季做伪回推,跨年同比一律改用 L2 同口径序列——这条纪律是整份测算可信度的地基。
新口径下反而能读出一个更有价值的结构信号:3.60 亿总盘中,以冰雪为主要动机的占 2.20 亿,即 61.1%。剩下 38.9%(约 1.4 亿人次)属于「顺带冰雪」客群——这部分人不是为滑雪而来,却在冰雪场景里产生了二次消费。二次消费的主战场在这里,而不在雪道。
辨析二:官方「年均增幅 21.09%」是算术平均,不是复合增速
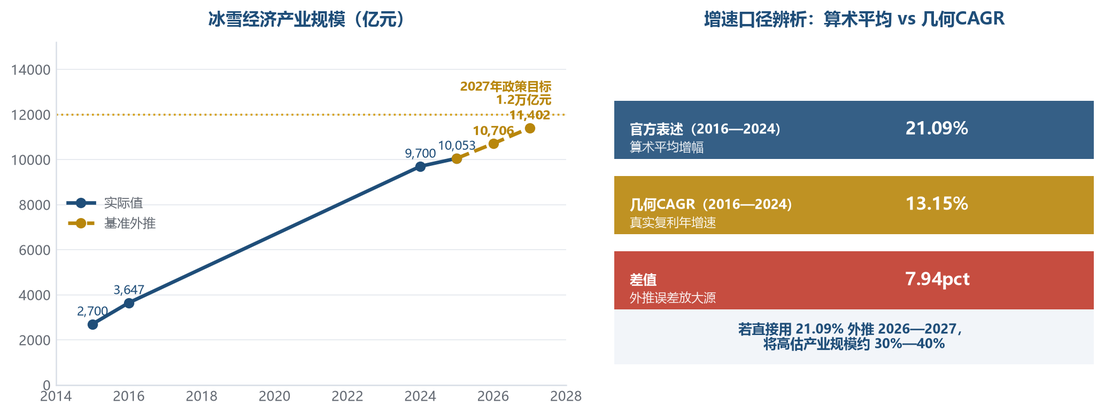
官方表述是:「2016—2024 年间,我国冰雪产业规模从 3,647 亿元跃升至 9,800 亿元,年均增幅达到 21.09%」。这个数字没错,但它用的是算术平均:
(9800 ÷ 3647 − 1)÷ 8 = 21.09%,与官方完全一致。
但复利意义上的真实年增速是几何平均:(9800 ÷ 3647)^(1/8) − 1 = 13.15%。两者相差约 7.9 个百分点。如果拿 21.09% 去外推 2026—2027 年的产业规模,会显著高估。
本文所有产业规模外推一律采用几何 CAGR。作为参照,2015→2025 年产业规模从 2,700 亿到 10,053 亿,十年几何 CAGR 为 14.0%;而 2025→2027 年 1.2 万亿的政策目标隐含 CAGR 仅 9.3%,远低于历史水平,属稳健可达成目标。
辨析三:冰雪不等于冬季文旅
这是市面上最普遍的测算错误。冬季文旅大盘的主体是年节返乡探亲、避寒旅居、温泉康养、短途周边和城市休闲,冰雪只是春节三大主题(年俗游、冰雪游、避寒游)之一。
按 2026 年底—2027 年 2 月的 1.728 万亿元基准盘测算:L1 冰雪旅游休闲收入 4,500 亿元占 26.0%;L2 冰雪运动带动消费 2,050 亿元占 11.9%;冰雪旅游休闲人数 3.60 亿占冬季大盘 19.2%。冰雪相关消费占冬季大盘约 30%—33%(单口径)。而冰雪人均消费 1,250 元对大盘人均 924 元,溢价 1.35 倍——冰雪客群更贵,但不是大盘的主体。
L2 同口径:增速已经换挡
因为 L1 跨年不可比,本文的同比锚点定在 L2 冰雪运动及带动消费——体育总局冬运中心三年连续发布的同口径序列。
| 冰雪季 | 参与人数 | 消费规模 | 人均 | 人次同比 | 收入同比 |
|---|---|---|---|---|---|
| 2023—2024 | 2.6456 亿人 | 1,500 亿元 | 567 元 | — | — |
| 2024—2025 | 2.9200 亿人 | 1,875 亿元 | 642 元 | +10.4% | +25.0% |
| 2025—2026 | 3.0800 亿人 | 2,050 亿元 | 666 元 | +5.5% | +9.3% |
关键信号在这里:收入增速由 +25.0% 腰斩至 +9.3%,人次增速同步由 +10.4% 降至 +5.5%。高基数、补贴退坡、消费理性化三重叠加,构成了 2026—2027 年测算的保守锚点。
同时,参与率已达 21.75%,对应总人口约 14.16 亿——人口红利基本见顶。后续增长必须来自人均消费提升,而不是参与人数扩张。2025—2026 季人均 666 元,仍低于冬季文旅大盘人均水平,这个差额正是冰雪产业下一阶段的产品空间。
2026 年底—2027 年容量测算(以下均为前瞻性测算值)
4.1 全域大盘推演
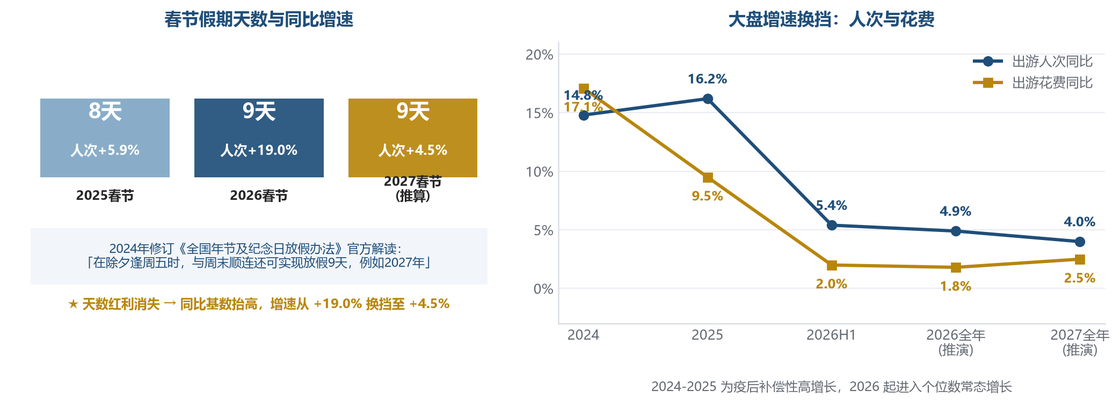
2026 上半年国内出游 34.63 亿人次、3.21 万亿元,同比 +5.4% / +2.0%(实绩)。以此推演,2026 全年预计约 68.39 亿人次、6.413 万亿元,较 2025 年的 65.22 亿人次、6.30 万亿元,人次 +4.9%、花费 +1.8%。注:2026 下半年与全年数值为推演结果,尚未经实际数据验证,后续以文化和旅游部年度发布为准。
2027 年大盘增速中枢预计进一步下移(以下三行为预测值):
| 情景〔预测〕 | 2027 全年人次〔预测〕 | 2027 全年花费〔预测〕 | 人次同比〔预测〕 | 花费同比〔预测〕 |
|---|---|---|---|---|
| 保守 | 69.76 亿人次 | 6.478 万亿元 | +2.0% | +1.0% |
| 基准 | 71.13 亿人次 | 6.574 万亿元 | +4.0% | +2.5% |
| 乐观 | 72.50 亿人次 | 6.670 万亿元 | +6.0% | +4.0% |
需要说明的是,2026 上半年增速已从 2025 年的 +16.2% / +9.5% 回落至 +5.4% / +2.0%,基数抬升叠加居民消费预期走平,是增速中枢下移的直接原因。这不是短期波动,是趋势换挡。
4.2 冬季四个月权重
按月度结构拆分,12 月占全年 8.5%、1 月 9.0%、2 月 8.8%,冬季四个月合计 26.3%。1 月含元旦、2 月含春节,权重高于月度均值;11 月归入冰雪季开板期,其消费主要计入 L1/L2 口径,此处仅计非冰雪部分以避免重复计算。
4.3 三情景冬季总容量
| 情景〔预测〕 | 出游规模〔预测〕 | 消费容量〔预测〕 | 人均〔推算〕 | 关键假设 |
|---|---|---|---|---|
| 保守 | 17.99 亿人次 | 1.670 万亿元 | 928 元 | 人次 +2.0%、花费 +1.0%;暖冬限流、补贴退坡 |
| 基准 | 18.70 亿人次 | 1.728 万亿元 | 924 元 | 人次 +4.0%、花费 +2.5%;大冬会与大冰雪季双催化对冲高基数 |
| 乐观 | 19.43 亿人次 | 1.786 万亿元 | 920 元 | 人次 +6.0%、花费 +4.0%;大冬会效应 + 消费券加码 + 冰雪意愿上行 |
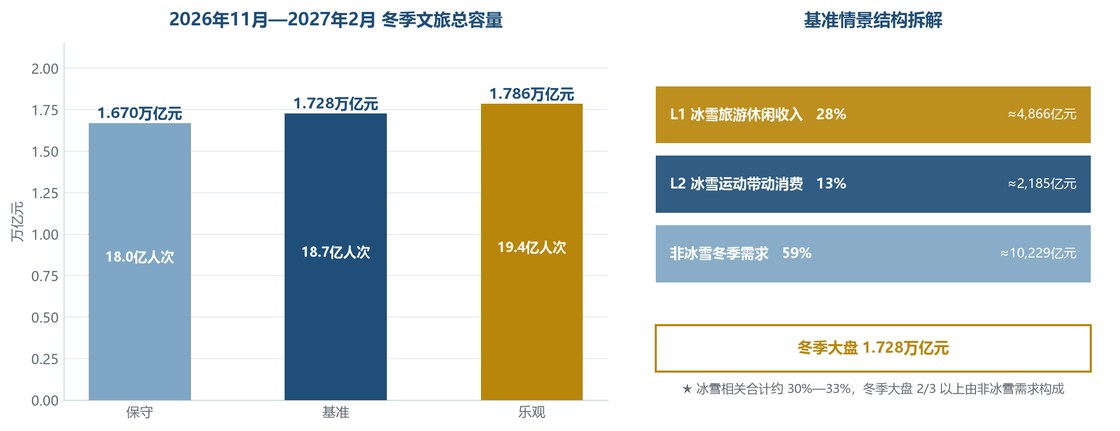
用一句话概括这个区间的含义:冬季文旅是一个 1.7 万亿量级的稳定市场,但不是一块可以指望两位数增长的蛋糕。接下来真正值得研究的问题不是总量,是结构。
4.4 冰雪两条口径的独立测算
| 口径 | 保守〔预测〕 | 基准〔预测〕 | 乐观〔预测〕 | 基线(实绩)与假设 |
|---|---|---|---|---|
| L1 冰雪旅游休闲收入 | 4,613 亿元 | 4,866 亿元 | 5,101 亿元 | 基线 3.6 亿人次 / 4,500 亿元;人次 +5.5%、人均 +2.5% |
| L2 冰雪运动及带动消费 | 2,091 亿元 | 2,185 亿元 | 2,303 亿元 | 基线 3.08 亿人 / 2,050 亿元;人次 +4.5%、人均 +2.0% |
| L4 冰雪经济产业规模 | 10,978 亿元 | 11,402 亿元 | 11,835 亿元 | 基线 10,053 亿元;1.2 万亿目标完成率 91% / 95% / 99% |
按基准情景测算,L2 同比增速约 +6.6%,较上季实绩 +9.3% 进一步放缓——这是本文对 2026—2027 冰雪季的推断性判断,尚待该季实际数据检验。
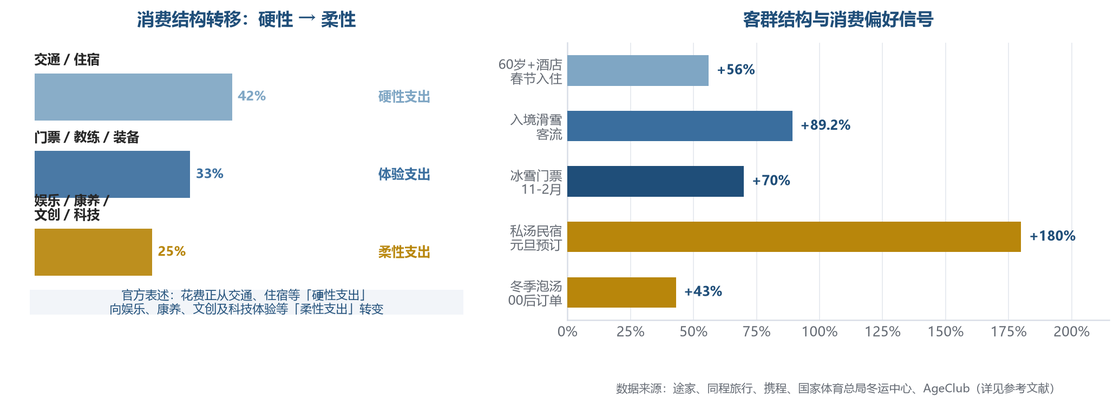
L1 基准情景有两项佐证:中国旅游研究院 2026 冬博会披露,对即将到来的 2026—2027 冰雪季,71.2% 的受访者希望冬季参与冰雪旅游(2025—2026 季为 74.8%,微降);携程数据显示 2025 年 11 月至 2026 年 2 月国内滑雪及冰雪景区门票预订量同比 +70%,雪场门票 +2.2 倍。意愿略降但预订大涨——这个组合说明决策在提前,而不是在流失。
年关游:2027 年春节的预期差(以下为预测值)
2026 年春节 9 天假期,5.96 亿人次、8,034.83 亿元,同比 +19.0% / +18.7%。这个增速里含着一天假期红利——2026 年春节比 2025 年多一天。
2027 年的情况不同。2024 年修订的《全国年节及纪念日放假办法》官方解读明确写道:「在除夕逢周五时,与周末顺连还可实现放假 9 天,例如 2027 年」。2027 年除夕 2 月 5 日为周五、正月初一 2 月 6 日为周六,据此推算假期约为 2 月 5 日至 13 日共 9 天——与 2026 年同为 9 天,天数红利完全消失,同比基数显著抬高。需说明的是,2027 年放假安排尚未公布,国务院办公厅通常于每年 11 月发布次年安排,最终以正式通知为准。
| 情景〔预测〕 | 出游规模〔预测〕 | 人均〔推算〕 | 消费容量〔预测〕 | 假设 |
|---|---|---|---|---|
| 保守 | 6.08 亿人次 | 1,348 元 | 8,196 亿元 | 人次 +2.0%、人均持平;高基数叠加天气扰动 |
| 基准 | 6.23 亿人次 | 1,368 元 | 8,522 亿元 | 人次 +4.5%、人均 +1.5%;冰雪季 + 大冬会双催化 |
| 乐观 | 6.38 亿人次 | 1,389 元 | 8,855 亿元 | 人次 +7.0%、人均 +3.0%;消费券加码 |
这是本文最重要的预期差。按基准情景测算,2027 年春节增速约 +4.5% / +6.1%,相较 2026 年实绩 +19.0% / +18.7% 是断崖式回落——但这不是市场转差,是基数回归。大冬会与冰雪季可能形成的催化作用是本文的推测性判断,并非确定结果。
2027 年元旦预计 1.48 亿人次、903 亿元(测算值);1 月 1 日为周五可自然连休 3 天,与 2026 年同为 3 天,无本质变化。
春节是观察冬季客群偏好与支出结构迁移最集中的窗口:以下两组已发布的渠道信号,说明冰雪客群"更愿意为柔性体验付费"这一判断并非本报告推测。
驱动力与制约:五维矩阵
把 2026—2027 年的关键变量摊平看,机会和风险是配对的,不是单向的。
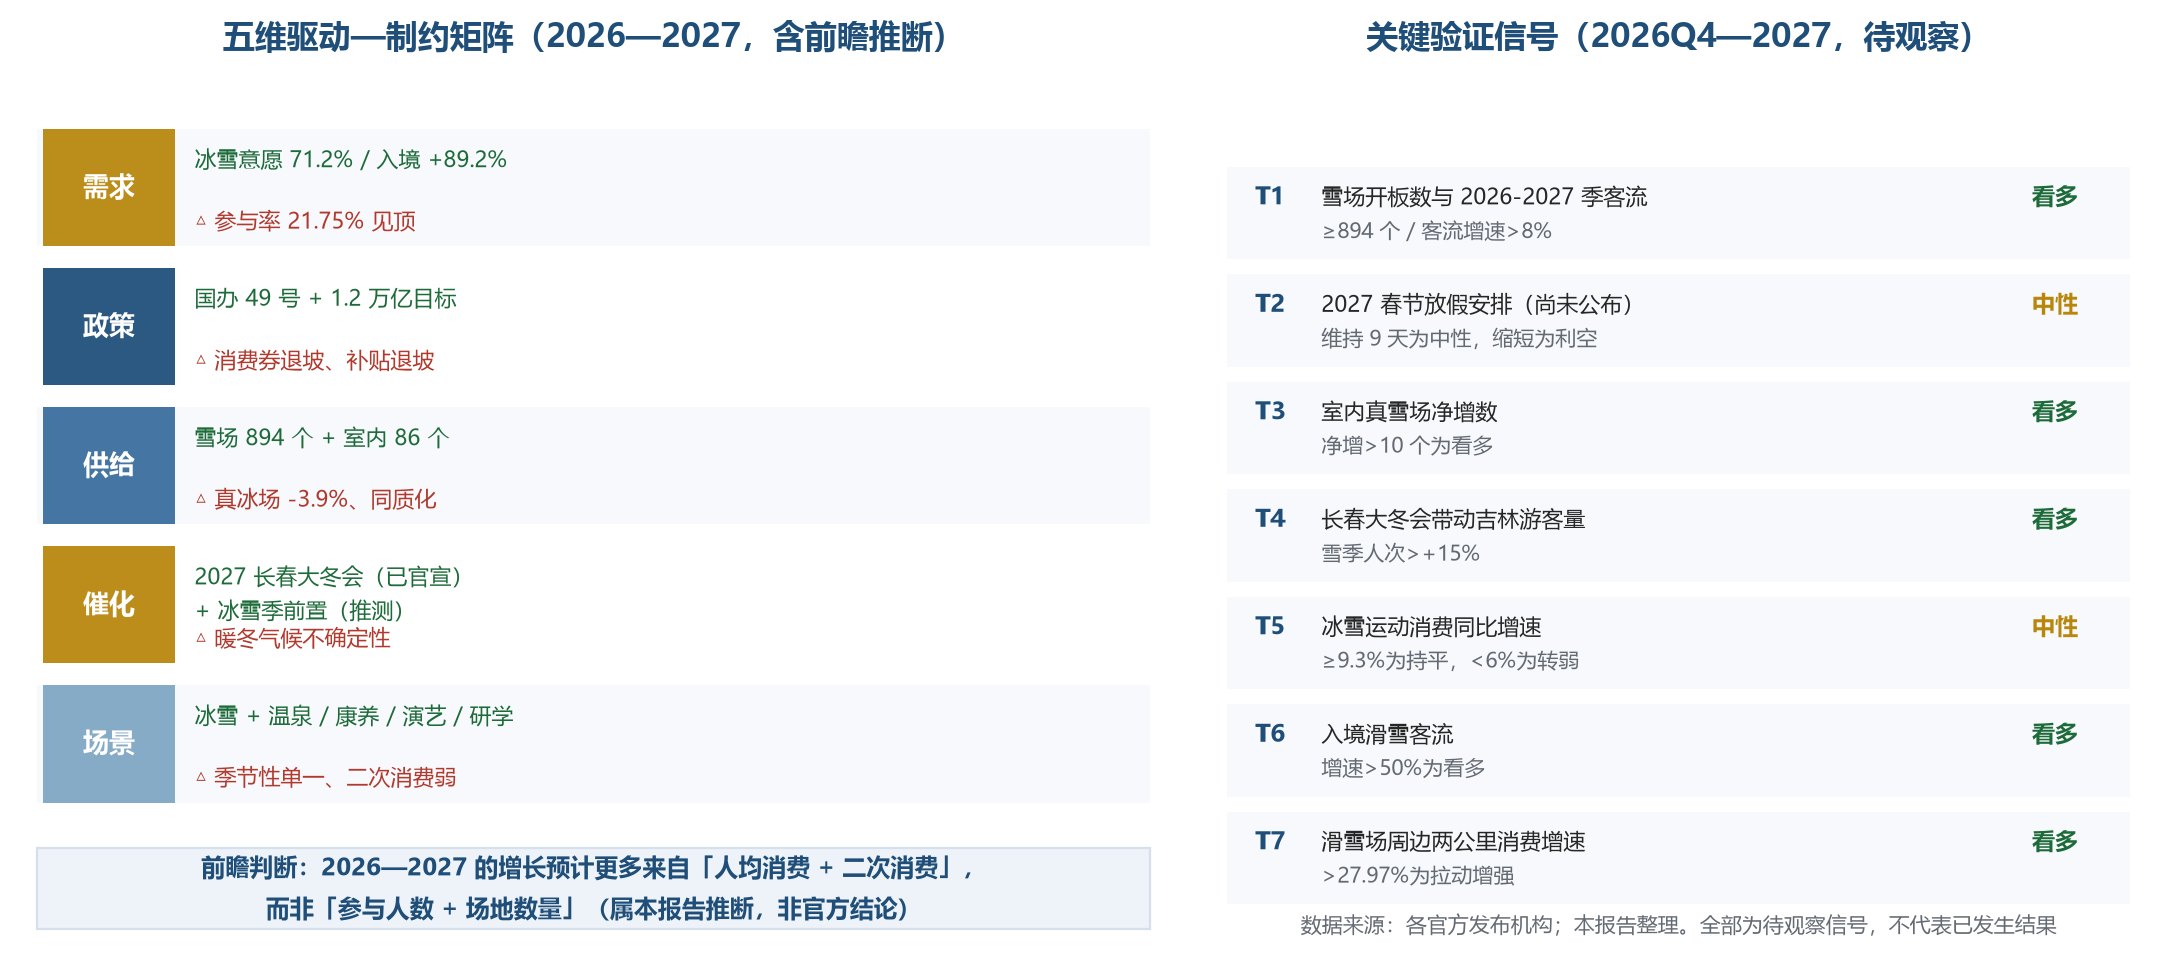
驱动力。2027 年 2 月长春世界大学生冬季运动会已官宣(事件本身为确定事实,但其对市场的带动强度属本文推测);冰雪场地供给持续扩容,2025—2026 季正常营业滑雪场地 894 个(+29),室内真雪滑雪场 86 个(+7);入境冰雪客流 125.5 万人次、同比 +89.2%,是增速最快的变量;华南地区重资产投资占比已达 30%(约 300 亿元),「室内冰雪 + 避寒」正在南方打开增量。
制约因素。参与率 21.75% 已近人口天花板;室内真冰场 441 个、同比减少 18 个(-3.9%),行业开始从铺量转向提质;冰雪意愿调研从 74.8% 微降至 71.2%;冰雪经济 1.2 万亿目标隐含增速已低于历史水平。
2026—2027 年可验证信号(待观察)
本文所有测算都配有明确的验证节点,可以被后续公开数据直接检验。下列时点与数据目前均未发生,属于未来观察清单:
- 2026 年 11 月(预计)——国务院办公厅发布 2027 年放假安排,验证春节是否为 9 天
- 2026 年 11—12 月——各地雪场开板与 2026—2027 冰雪季启动数据,验证 71.2% 的参与意愿能否兑现
- 2027 年 1 月(预计)——冬季运动管理中心发布《大众冰雪消费市场研究报告(2026—2027 冰雪季)》,验证 L2 同口径序列
- 2027 年 2 月——长春世界大学生冬季运动会开幕,检验大冬会的催化强度能否达到本文假设
- 2027 年 2 月中下旬(预计)——文化和旅游部发布 2027 年春节假日市场数据,检验本文 +4.5% 的基准判断
如果 2027 年春节实际增速落在 +2% 至 +7% 区间内,本文的三情景框架即为有效;若显著偏离,则说明基线假设需要重估。需要提醒的是,这些阈值是本文为观察未来数据而预设的判断标准,不是已经发生的结果。
把三年数据摊平之后,最值得记住的不是 1.7 万亿这个总量,而是三件事:口径重划让「萎缩」变成错觉;冰雪只占冬季大盘三成,剩下七成在年节、避寒与短途出行里;2027 年春节的天数红利可能归零,增速预计换挡到 +4.5% 左右。总量红利收窄的时候,结构机会才会变大。
风险提示
- 数据口径风险。本文 L1 序列存在口径断点,跨 2024—2025 与 2025—2026 的比较均已注明边界,未做伪回推;L2 为同口径序列,是本文同比锚点。
- 测算不确定性。2026 年底—2027 年容量为量×价推演结果,三情景区间 1.670 万亿—1.786 万亿元,实际值受天气、极端事件、政策与消费意愿影响可能落在区间外。
- 2027 年春节为推算。假期天数依据 2024 年修订的《全国年节及纪念日放假办法》官方解读推算,最终以国务院办公厅正式通知为准。
- 数据性质声明。本文严格区分「实绩」与「预测」:凡标注具体发布机构与时点的数据均为已公开发布的官方统计实绩;凡涉及 2026 年下半年至 2027 年的数值,均为本文基于公开基线与明示假设所作的前瞻性测算,并非已经发生的事实,不代表任何机构或市场主体的实际经营结果,测算假设一旦被实际数据推翻,相关结论即失效。
- 预测性内容声明。本文第四至第八部分含前瞻性测算,不构成投资建议;所引行业数据均来自公开来源,读者可自行复核。
本文由中传玺华 AI 识别体系观察组整理测算,数据截至 2026 年 10 月。数据来源:文化和旅游部(2026 年上半年国内旅游数据、2026 年元旦/春节/国庆假日市场数据);国家体育总局冬季运动管理中心(2023—2026 冰雪季参与人数与冰雪运动消费规模、《大众冰雪消费市场研究报告》);中国旅游研究院(2025—2026 冬季冰雪旅游休闲数据、2026 中国冰雪产业发展研究报告、冰雪旅游意愿调查、冬季旅游趋势论坛);《2026 中国冰雪产业发展研究报告》(冰雪经济产业规模);国务院办公厅《全国年节及纪念日放假办法》修订官方解读;携程(冰雪景区门票预订数据);中华全国体育总会(滑雪场客流数据);吉林省人民政府、广东省人民政府、黑龙江省人民政府及各地文旅部门公开披露。文中 2026 年底至 2027 年容量为量×价推演结果,属前瞻性测算,尚未发生,不代表任何机构或市场主体的实际经营结果,不构成投资建议。